반응형
🏦 아직도 모르는 사람 많은 정보
예금자보호 5천만원인 줄 알았는데—
이미 1억원으로 올랐습니다
24년 만의 상향, 계좌 나눠 넣기 전 알아야 할 것 — 예금보험공사 공식
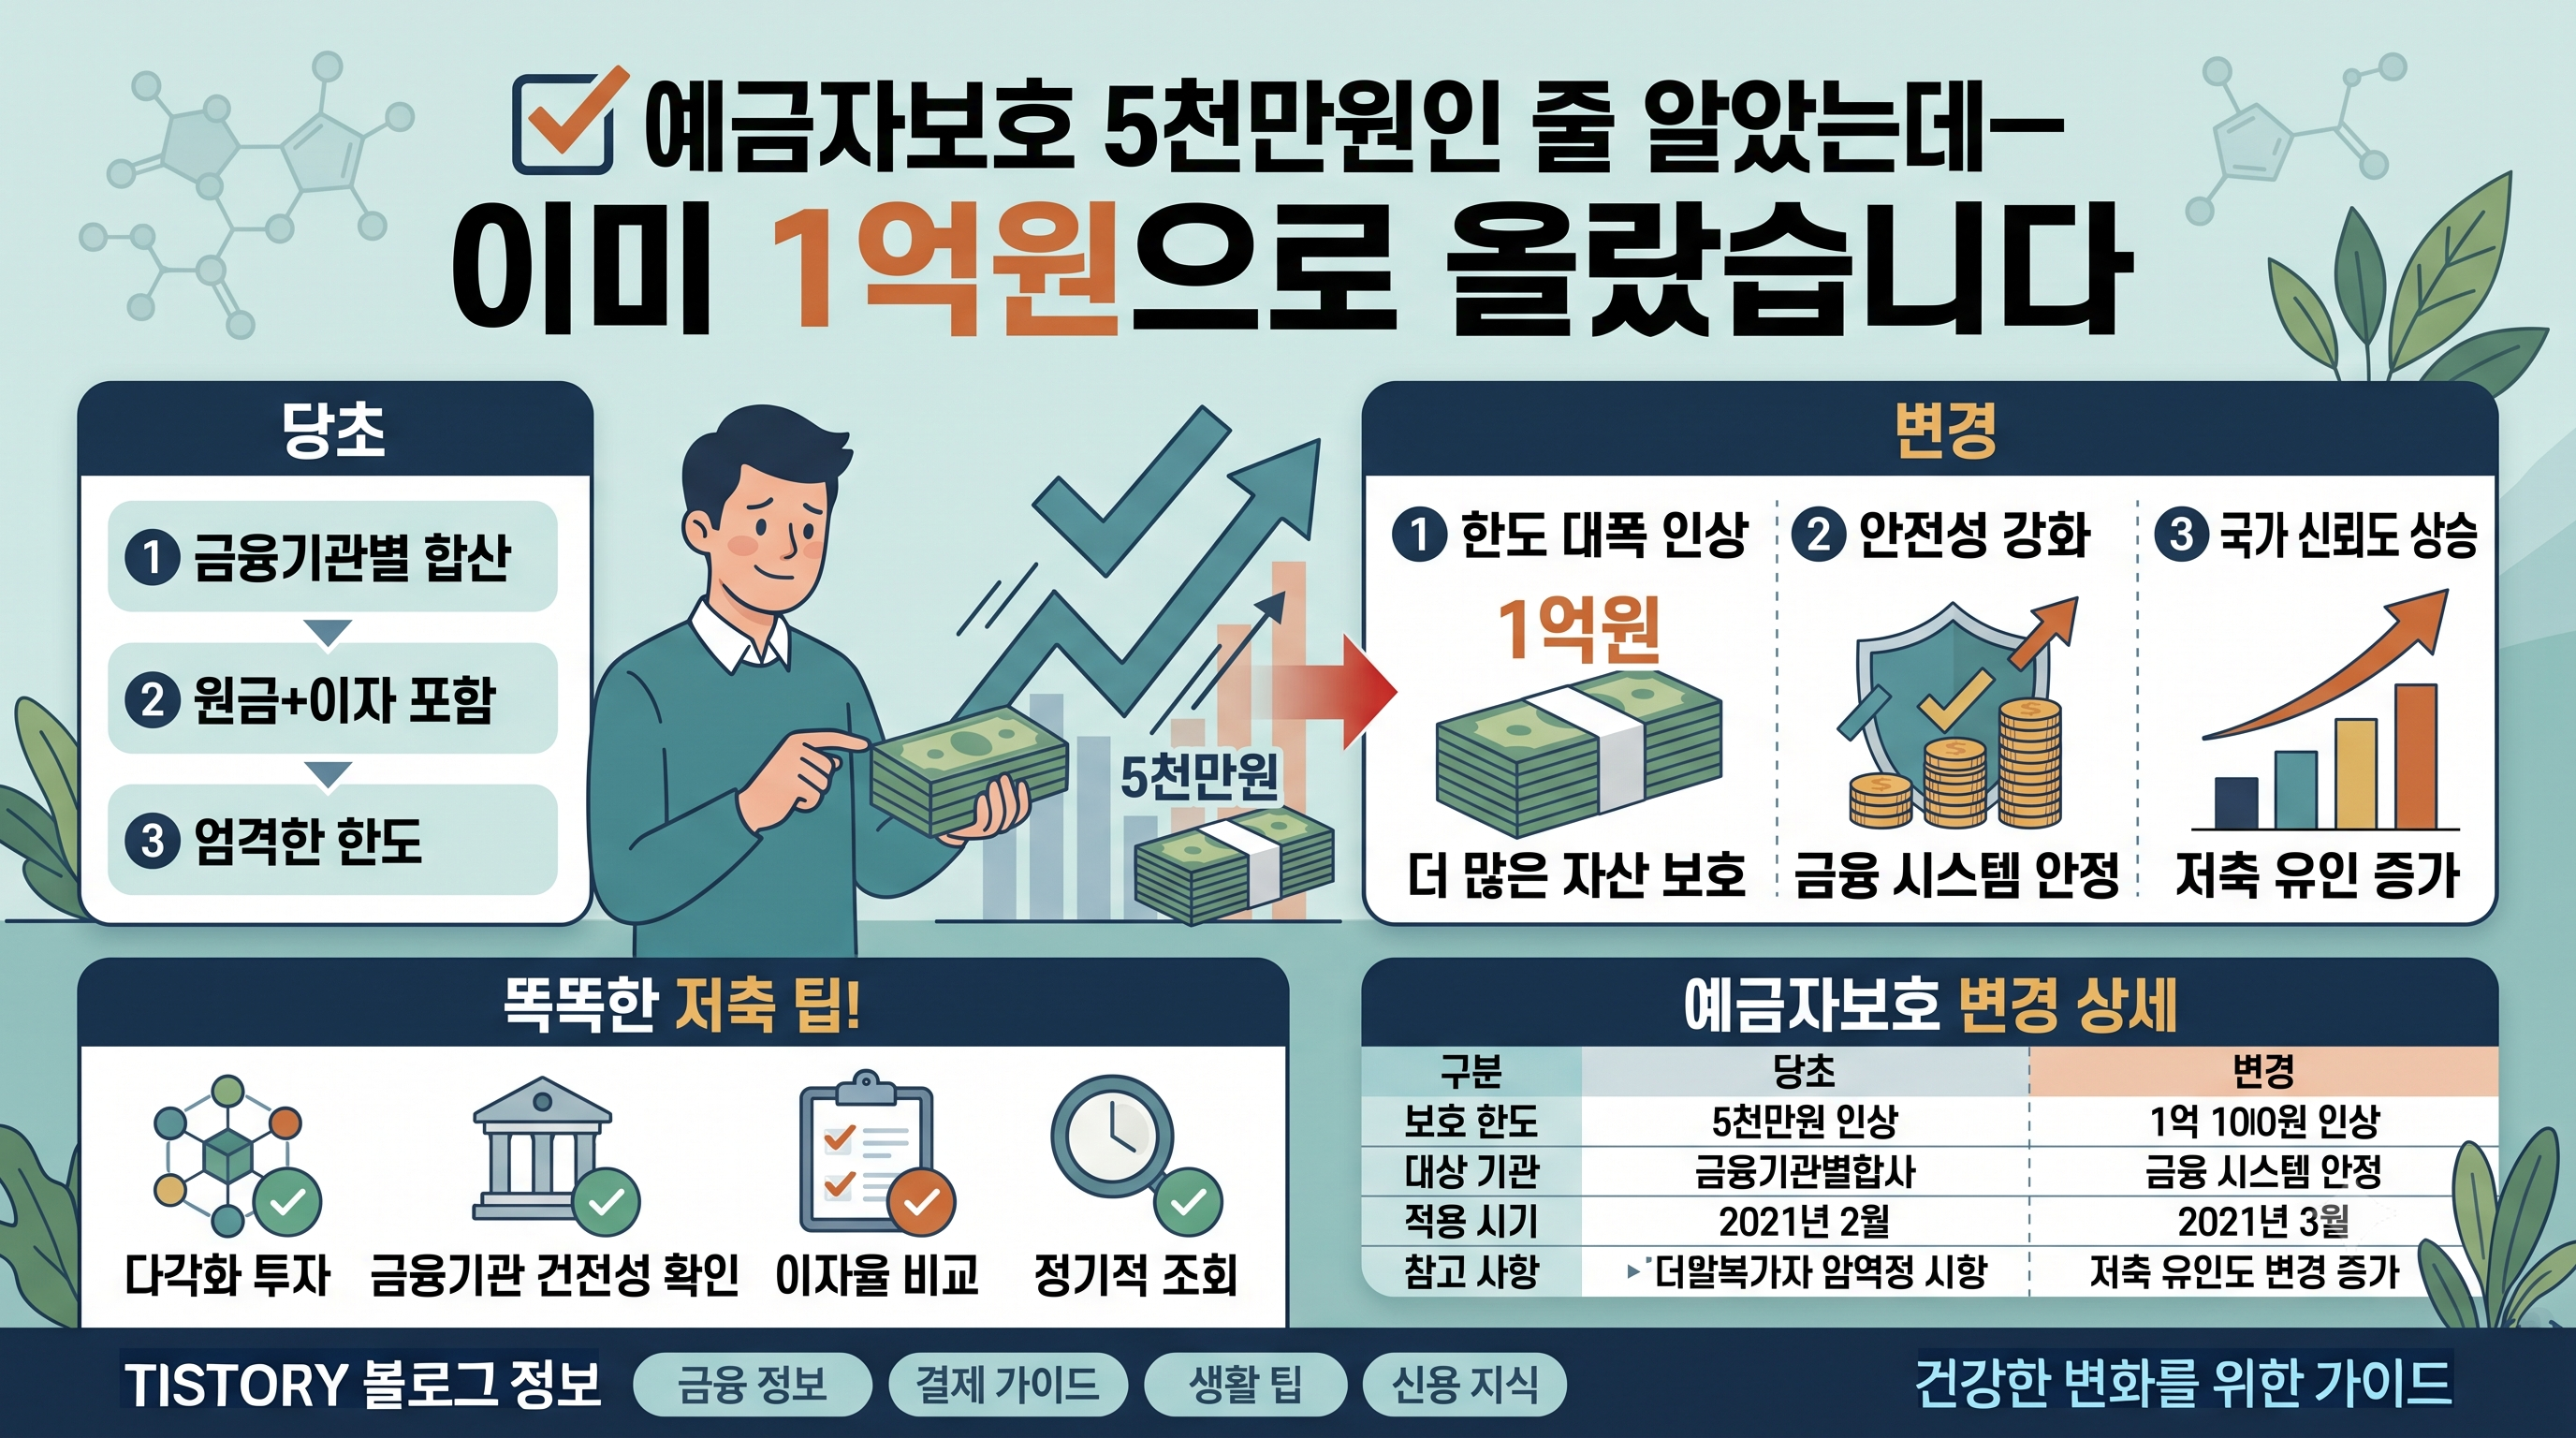
"예금자보호는 5천만원까지"— 오랫동안 상식처럼 알고 계셨을 텐데요. 사실 2025년 9월 1일부터 이 한도가 1억원으로 두 배 올랐습니다. 1998년 이후 24년 만의 첫 상향인데도 여전히 예전 기준으로 알고 계신 분들이 많아요. 정확한 내용과 계좌 분산 전략을 정리해드릴게요.
📌 본문 데이터 출처
예금보험공사 공식 — 예금자보호제도 FAQ (kdic.or.kr) · 예금자보호법 시행령 개정(2025.9.1 시행) · 금융위원회 공식 보도자료
📊 뭐가 달라졌나
💡 별도 신청 필요 없이 자동 적용
가입 시점과 무관하게 기존에 가입한 예·적금도 2025년 9월 1일부터 자동으로 1억원 한도가 적용됩니다. 별도로 신청하거나 재가입할 필요가 전혀 없어요.
ℹ️ 출처
예금보험공사 공식 예금자보호제도 FAQ (kdic.or.kr)
⚠️ 가장 많이 헷갈리는 것 — 계좌별 아닌 '금융회사별'
| "계좌를 여러 개로 쪼개면 각각 1억원씩 보호되지 않을까?" 아닙니다. 1억원 한도는 1인당, 같은 금융회사 전체를 합산해서 계산합니다. 예를 들어 한 은행에 예금 7,000만원 + 적금 5,000만원이 있다면 합계 1억 2,000만원 중 1억원까지만 보호되고 나머지 2,000만원은 보호받지 못합니다. |
✅ 그래서 자산 지키려면 — 은행을 나눠야 합니다
| A은행에 1억원 + B저축은행에 1억원을 넣으면 각각 별도로 1억원씩 보호됩니다. 1억원이 넘는 목돈을 보유하고 있다면, 한 곳에 몰아넣기보다 여러 금융회사에 분산해서 넣는 게 안전합니다. 특히 금리가 높아 매력적인 저축은행이나 상호금융(신협·새마을금고)을 이용할 때 이 원칙이 중요해요. |
🚫 보호 안 되는 상품도 있어요
| ❌ CMA — 예금자보호 대상 아님 ❌ 주식·펀드 등 금융투자상품 — 예금자보호 대상 아님 (단, 증권사 투자자예탁금은 별도로 1억원까지 보호) ✅ 우체국 예금 — 국가가 전액 보증하므로 금액 제한 없이 100% 보호 ✅ 은행·저축은행 예적금, 신협·새마을금고 — 1억원까지 보호 가입 전 상품설명서나 예금보험공사 홈페이지(kdic.or.kr)에서 보호 대상 여부를 확인하는 게 정확합니다. |
💡 이자까지 포함한 금액이 기준입니다
| 보호 한도 1억원은 원금과 소정의 이자를 합한 금액 기준입니다. 원금만 딱 1억원을 넣으면, 붙는 이자만큼은 보호 범위 밖으로 밀려날 수 있어요. 정확히 여유 있게 자산을 지키고 싶다면 이 점까지 고려해서 분산하는 게 좋습니다. |
🏦 핵심 요약
| 2025년 9월 1일부터 예금자보호한도 5천만원 → 1억원으로 상향 (24년 만의 첫 인상) |
| 기존 가입 예·적금도 자동 적용, 별도 신청 불필요 |
| 계좌별이 아닌 '금융회사별' 합산 — 한 은행에 몰아넣으면 초과분 보호 안 됨 |
| 1억원 넘는 목돈은 여러 금융회사에 분산 예치하는 게 안전 |
| CMA·주식·펀드는 보호 대상 아님, 우체국은 전액 보호 |
태그: 예금자보호한도, 예금자보호1억원, 예금보험공사, 예금자보호법개정, 예금분산예치, 예금자보호대상, 예금자보호제도, 저축은행예금자보호, 신협새마을금고보호, 예금이자보호한도
※ 본 글은 예금보험공사(kdic.or.kr) 공식 자료 및 예금자보호법 시행령을 근거로 작성되었습니다.
개별 금융상품의 보호 대상 여부는 가입 전 예금보험공사 홈페이지 또는 해당 금융회사에서 확인하시기 바랍니다.
개별 금융상품의 보호 대상 여부는 가입 전 예금보험공사 홈페이지 또는 해당 금융회사에서 확인하시기 바랍니다.
반응형
'일상 이야기!' 카테고리의 다른 글
| 아이 태어나자마자 증여하면—성인 될 때까지 세금 없이 4천만원 (0) | 2026.09.30 |
|---|---|
| 퇴직 후 건보료 폭탄—2개월 안에 신청 안 하면 못 막습니다 (0) | 2026.09.28 |
| 매달 떼인 3.3%—5월에 신고 안 하면 그냥 날립니다 (0) | 2026.09.25 |
| 퇴직연금 IRP—저축만 해도 148만원 돌려받습니다 (0) | 2026.09.23 |
| 중고차 샀는데 15일 넘기면—매일 과태료가 쌓입니다 (0) | 2026.09.18 |


